
Robo de Identidad en México: Estadísticas, Impacto y Cómo Prevenirlo desde el Onboarding.
La sofisticación de los delitos cibernéticos en el sector financiero ha alcanzado un punto de inflexión. Para las instituciones de crédito, SOFOMES y plataformas Fintech en México, la suplantación de clientes ya no representa una pérdida esporádica, sino un riesgo estructural que amenaza la rentabilidad de las carteras y el cumplimiento regulatorio.
El robo de identidad en México es la apropiación no autorizada de datos personales para solicitar créditos o abrir cuentas de forma fraudulenta. Las instituciones financieras lo previenen desde el onboarding digital mediante validación biométrica, verificación de documentos oficiales contra bases gubernamentales (INE/RENAPO) y pruebas de vida en tiempo real.
Estadísticas del Robo de Identidad en el Sector Financiero
El crecimiento de los servicios financieros digitales ha sido acompañado por un incremento paralelo en las tácticas de usurpación. De acuerdo con informes de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF), el fraude por suplantación mantiene una tendencia crítica:
- Top de Reclamaciones: La apertura de cuentas no reconocidas y la asignación de créditos no solicitados concentran la mayoría de las quejas por posible fraude en el sistema financiero.
- Vectores de Ataque: Más del 65% de los expedientes delictivos se originan en la compra de bases de datos filtradas en la dark web, ingeniería social (phishing) y alteración física o digital de la credencial para votar (INE).
- Posicionamiento Regional: México se ubica históricamente entre los países de América Latina con mayor incidencia de fraudes por suplantación de identidad en la originación de préstamos personales.
El Impacto Operativo, Financiero y Regulatorio
Permitir que un perfil apócrifo supere los filtros de aprobación inicial desencadena consecuencias en tres niveles institucionales:
| Dimensión del Impacto | Consecuencia Operativa |
| Financiero Directo | Crecimiento inmanejable de la cartera vencida por créditos otorgados a identidades inexistentes o robadas que resultan imposibles de cobrar. |
| Sanciones por Cumplimiento | Multas severas por parte de la CNBV tras incumplir los expedientes de identificación exigidos en las políticas de Prevención de Lavado de Dinero (PLD/FT). |
| Daño Reputacional | Pérdida de confianza de clientes legítimos cuyas identidades fueron vulneradas por falta de validación suficiente en la plataforma. |
Cómo Prevenir la Suplantación desde la Originación Digital
La primera línea de defensa de cualquier institución es el proceso de alta (onboarding). Reemplazar la validación manual por tecnología automatizada elimina la vulnerabilidad humana mediante tres pilares clave:
1. Validación Biométrica con Prueba de Vida
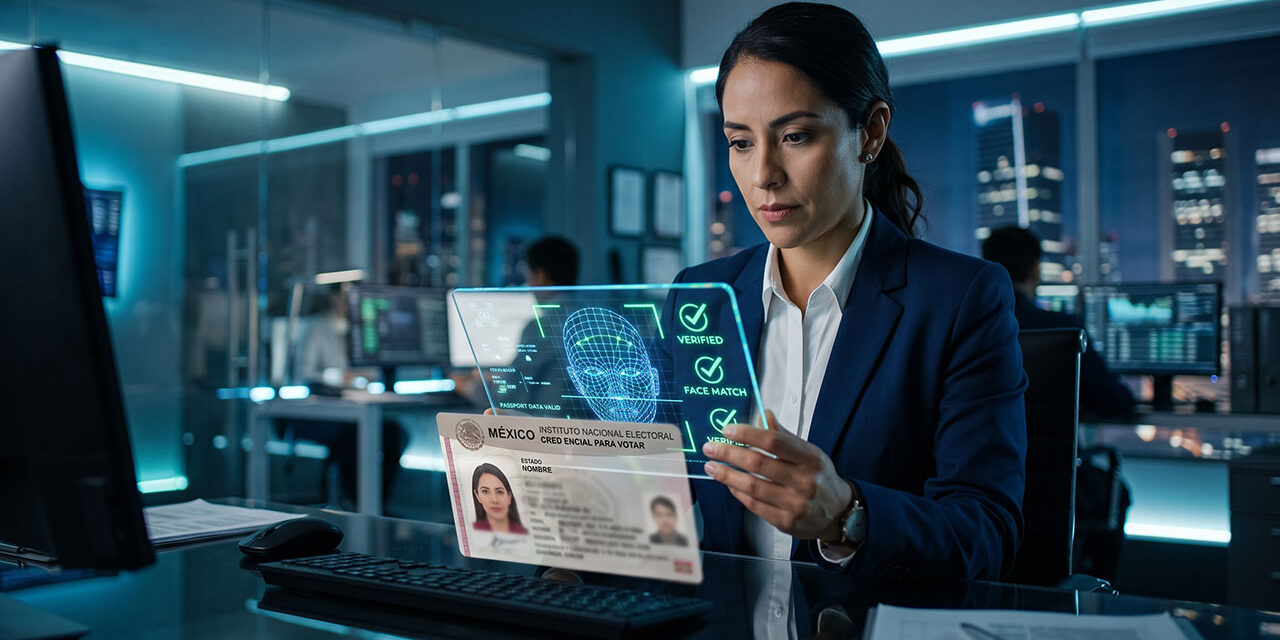
El análisis facial avanzado (Face Match) compara la selfie capturada por el usuario con la fotografía impresa en la identificación oficial. Para bloquear intentos de fraude con máscaras, fotos impresas o deepfakes, se integra la tecnología de Liveness Detection (prueba de vida activa y pasiva), garantizando la presencia física del solicitante.
2. Confrontación Directa con Fuentes Oficiales
No basta con analizar visualmente el documento. El sistema de onboarding debe consultar vía API la validez de la credencial directamente contra los registros del Instituto Nacional Electoral (INE) y la Clave Única de Registro de Población (CURP) en RENAPO en cuestión de milisegundos.
3. Inteligencia de Dispositivo y Geolocalización
Un proceso KYC robusto analiza las variables del entorno digital: dirección IP, geolocalización en tiempo real durante la firma del contrato y posibles discrepancias entre la ubicación reportada y la señal del dispositivo.
Preguntas Frecuentes
¿Cuáles son los datos más robados para cometer fraude financiero en México?
Los delincuentes buscan principalmente el nombre completo, la Clave Única de Registro de Población (CURP), la clave de elector del INE y el Registro Federal de Contribuyentes (RFC) para armar expedientes sintéticos y solicitar créditos a nombre de terceros.
¿Cómo ayuda el proceso KYC a detener la suplantación de identidad?
El proceso KYC (Know Your Customer) exige verificar de forma automatizada que el solicitante es realmente quien dice ser. Al validar documentos oficiales contra registros del gobierno y corroborar la biometría en vivo, el sistema rechaza las solicitudes fraudulentas antes de liberar los fondos.
¿Qué es la prueba de vida en un onboarding digital?
Es un análisis biométrico que determina si la persona frente a la cámara es un ser humano vivo y presente durante la transacción. Previene fraudes realizados con fotografías estáticas, videos reproducidos en pantallas o animaciones generadas con inteligencia artificial.
Protege tu institución contra el fraude de identidad desde el primer clic. No permitas que expedientes falsos comprometan tu cartera y tu reputación regulatoria. Contacta hoy a los consultores de FIMPE y descubre cómo integrar motores de verificación biométrica y validación documental de alta velocidad en tu proceso de onboarding.